
Mesmo que a Selic caia amanhã, esse investimento continua tendo uma rentabilidade média de 27% ao ano
Três bancos.
Três.
Bradesco, Itaú e Santander.
Lucraram 87 bilhões de reais juntos em 2025.
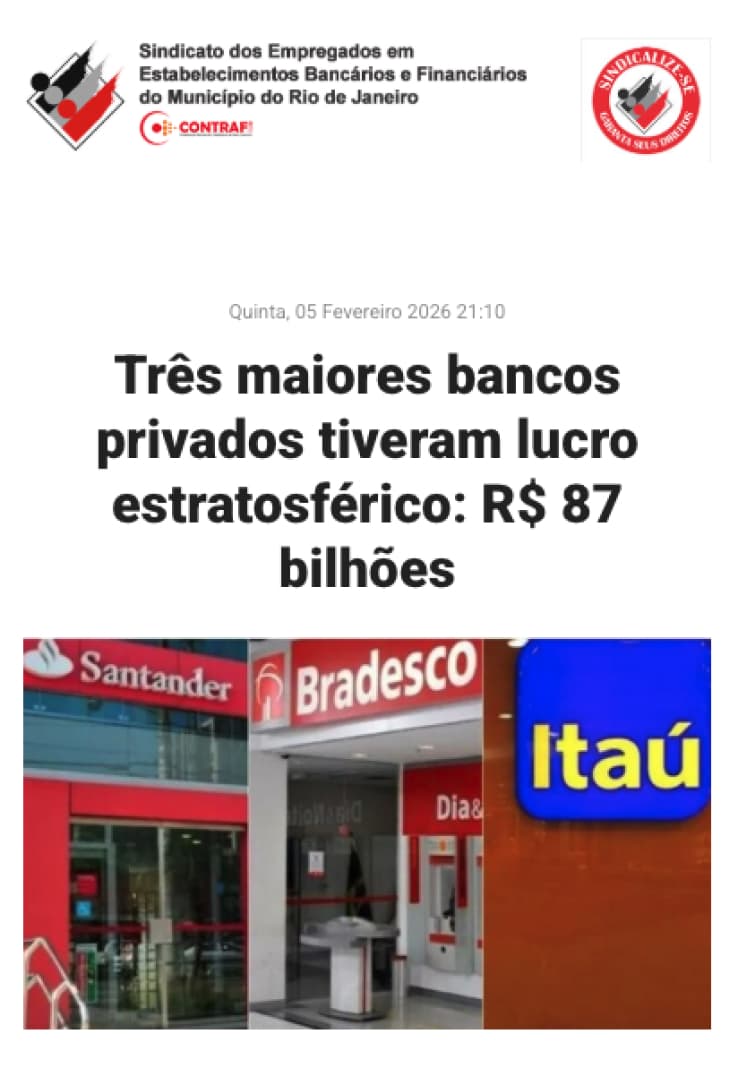
Num ano com juro alto, crédito caro e consumidor apertado.
Eles bateram recorde.
E sabe o que é mais curioso nisso tudo?
Para atingir esses números, eles só movimentaram dinheiro.
Para ser mais exato, o seu dinheiro...
E hoje eu vou te mostrar exatamente como os bancos ganham tanto dinheiro.
E como você pode usar essa mesma lógica ao seu favor.
Mas antes, me responde uma coisa:
Onde está o seu dinheiro agora?
Está aplicado em CDB? Tesouro? LCI? LCA?
Então presta atenção no que eu vou te dizer agora…
Porque a maioria das pessoas não sabem disso.
Quando você "investe" num CDB, você está emprestando dinheiro para o banco.
Isso é literalmente o que acontece.
O banco pega o seu dinheiro.
Te paga uma taxa atrelada ao CDI ou à Selic.
E com esse dinheiro, ele empresta para outra pessoa.
Só que com juros muito maiores do que o que ele está te pagando…
A diferença entre o que ele te paga e o que ele cobra para quem ele empresta...
Isso é o lucro dele.
E isso se chama spread bancário.
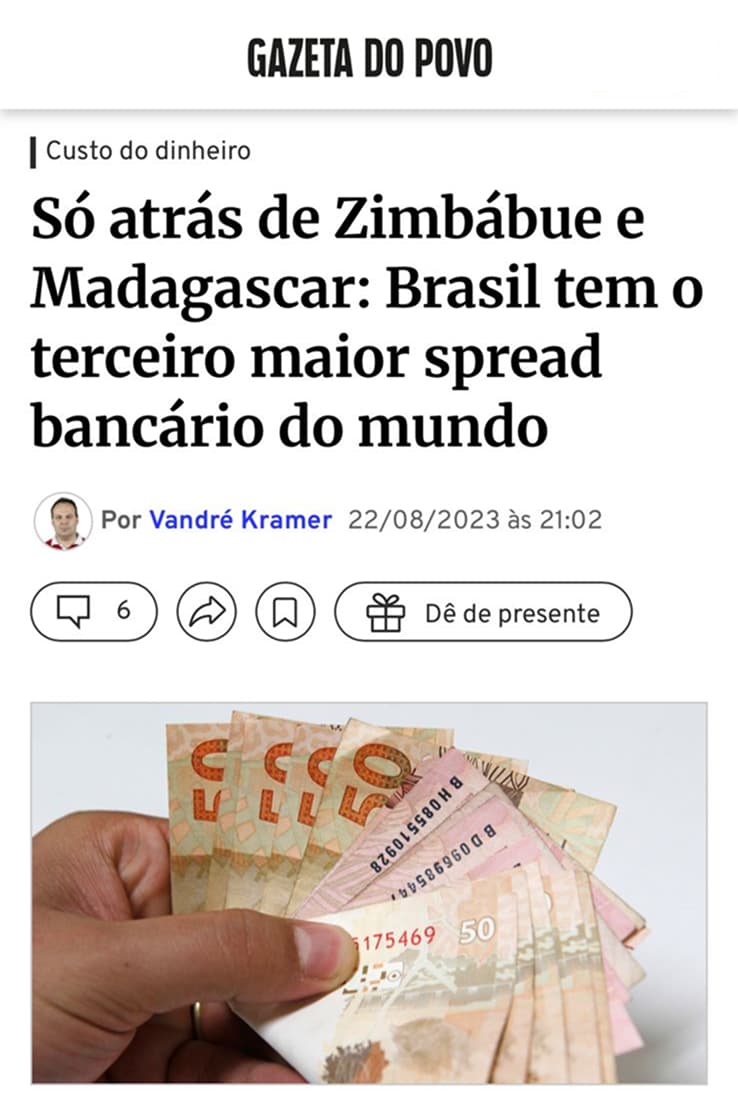
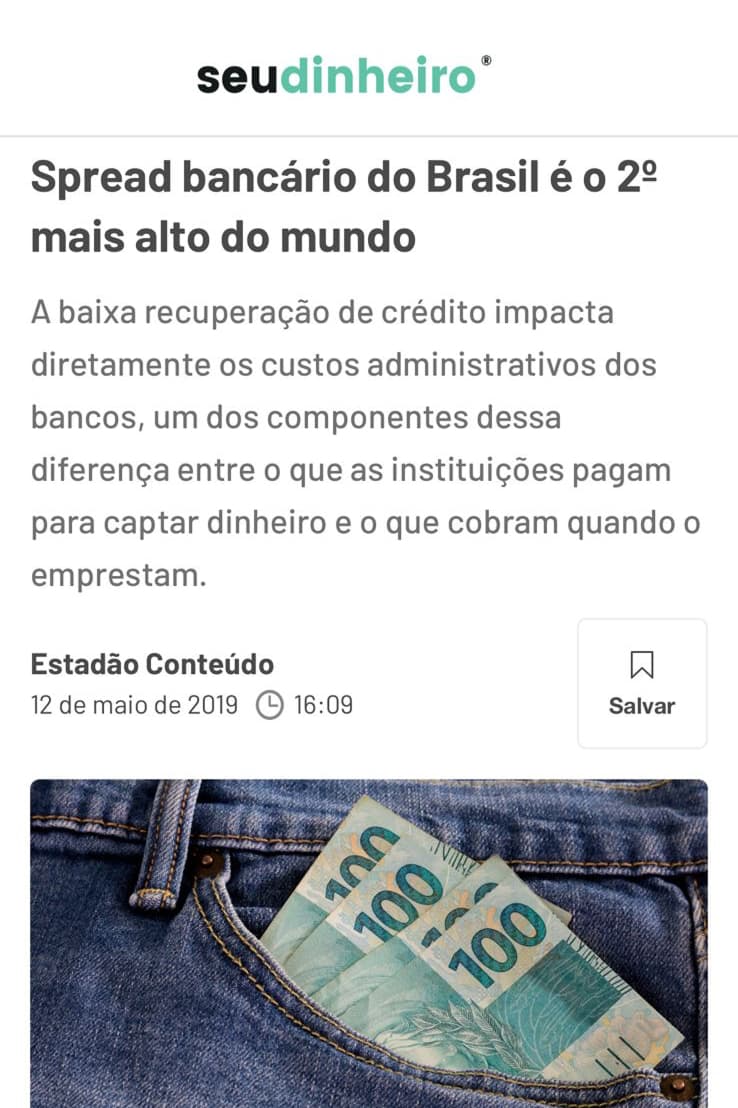
E o Brasil tem um dos maiores spreads bancários do mundo inteiro.
Ou seja, você se mata de trabalhar, coloca o seu dinheiro no banco e o seu dinheiro trabalha para eles.
Pra você entender o tamanho dessa diferença:
A taxa do rotativo do cartão de crédito no Brasil chegou a 445% ao ano em 2025.
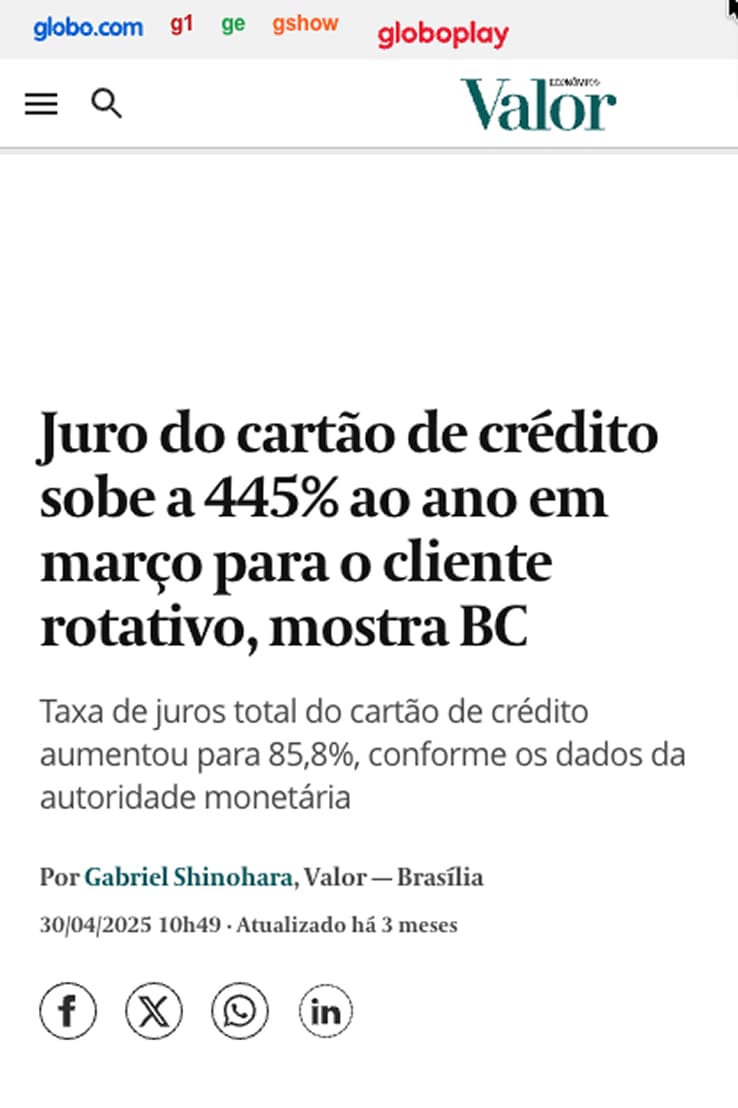
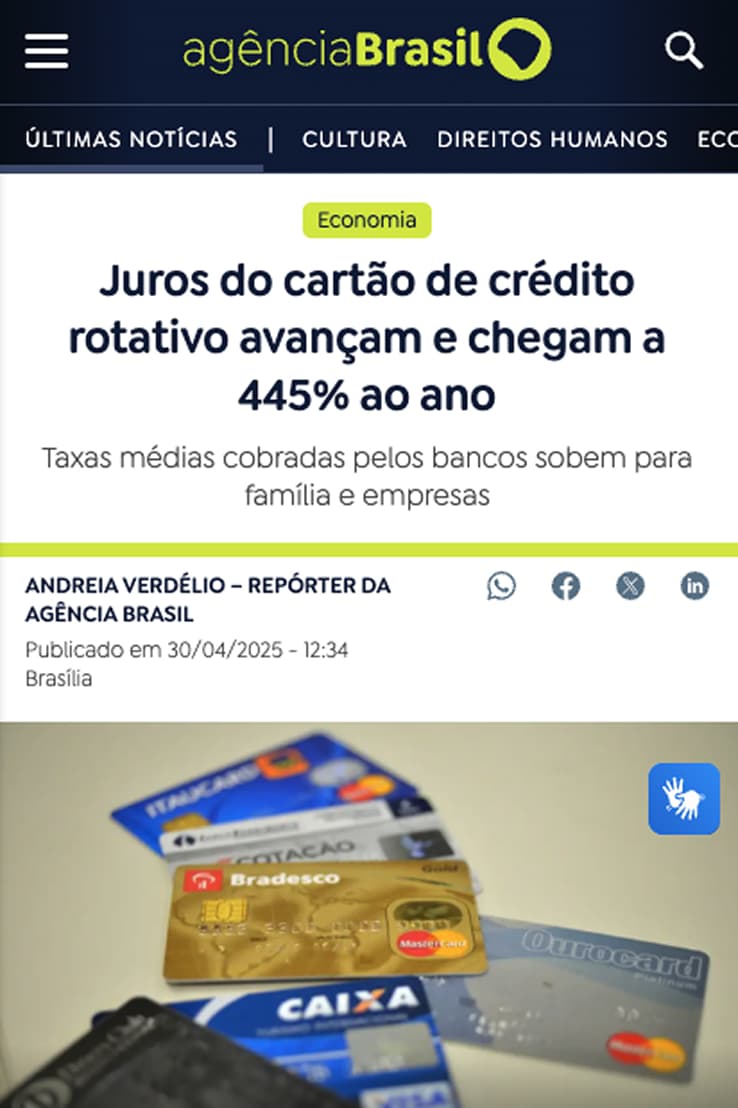
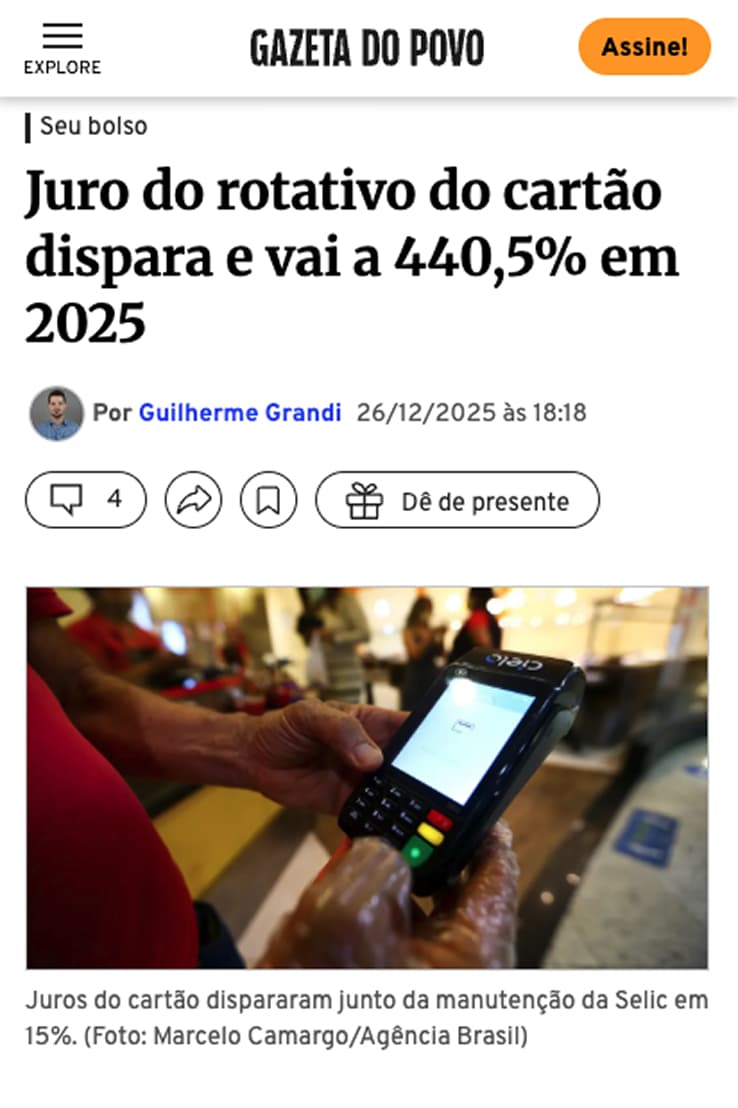
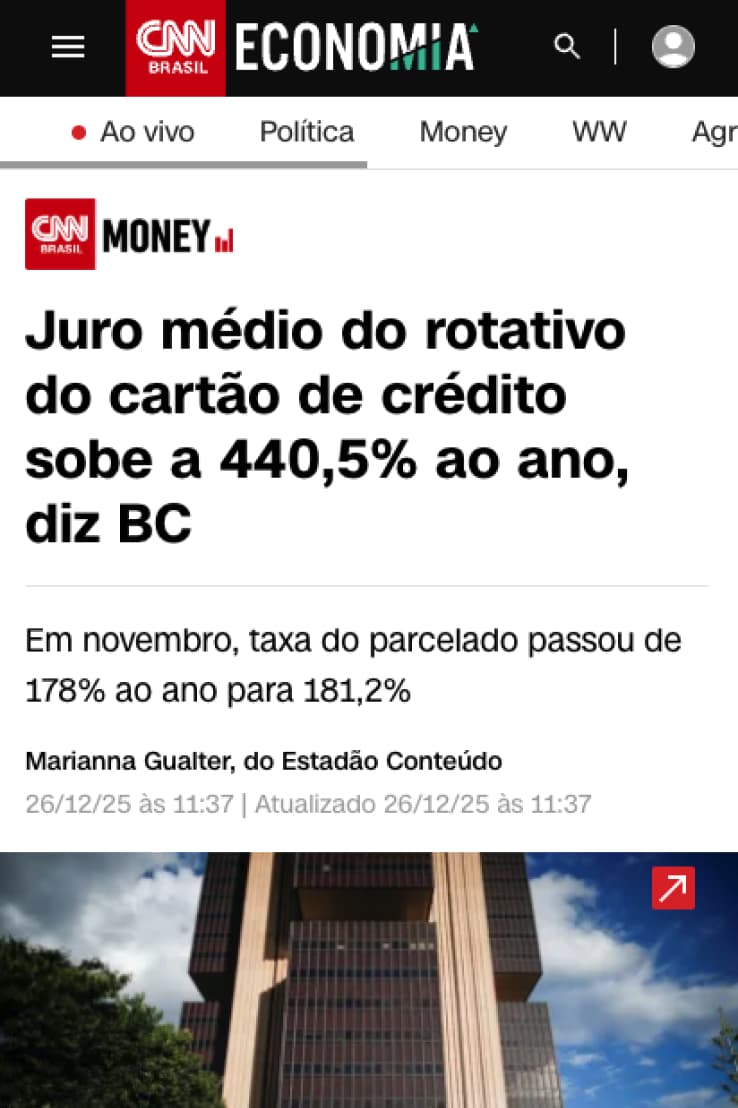
Quatrocentos e quarenta e cinco por cento.
Enquanto o CDB mais comum te paga quanto?
13%? 14%? 15%?
Na melhor das hipóteses.
Eles pegam o seu dinheiro a no máximo 15% e emprestam a 445%.
E ficam com toda a diferença.
Você entrega o capital.
Eles ficam com o lucro.
E ainda te convencem de que estão te pagando uma taxa "muito boa"...
Só que ninguém senta na sua frente e te explica o que está acontecendo.
Até hoje.
Deixa eu te explicar melhor…
Até 2018, fazer o que os bancos fazem era exclusividade deles.
Pessoa física que tentasse emprestar dinheiro com juros era enquadrada como agiota.
Só que em 2018 isso mudou.
E a mudança foi definitiva.
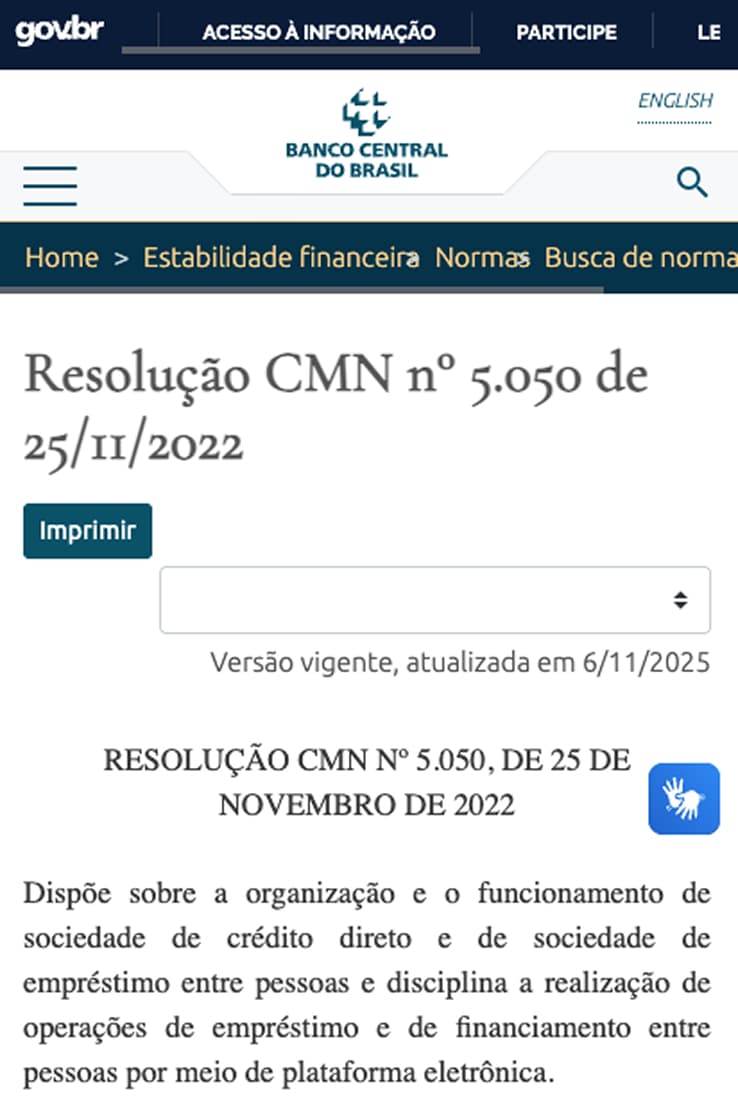
O Banco Central regulamentou o empréstimo direto entre pessoas e empresas no Brasil.
A Resolução nº 5.050, atualizada em 2022, tornou isso completamente legal.
Regulamentado.
Fiscalizado.
Com regras claras definidas pelo próprio Banco Central.
Essa modalidade se chama Peer-to-Peer Lending.
P2P, para abreviar.
E a tradução prática é direta:
Agora você pode fazer o que os bancos sempre fizeram.
Emprestar dinheiro a juros.
Receber de volta com rendimento.
Sem banco no meio.
Sem corretora.
A rentabilidade média do P2P gira em torno de 27% ao ano.
Com a inadimplência já descontada.
Não estou falando de retorno bruto no papel.
Estou falando do que chega na sua conta.
Eu sei que esse número pode parecer alto à primeira vista.
E faz sentido questionar.
Mas deixa eu te explicar por que ele é possível e por que ele se sustenta.
No P2P, você empresta diretamente para quem precisa de crédito.
Sem o banco no meio.
Isso significa que o spread que o banco sempre capturou pra ele...
Agora fica com você.
É exatamente por isso que o retorno é maior.
Não é mágica.
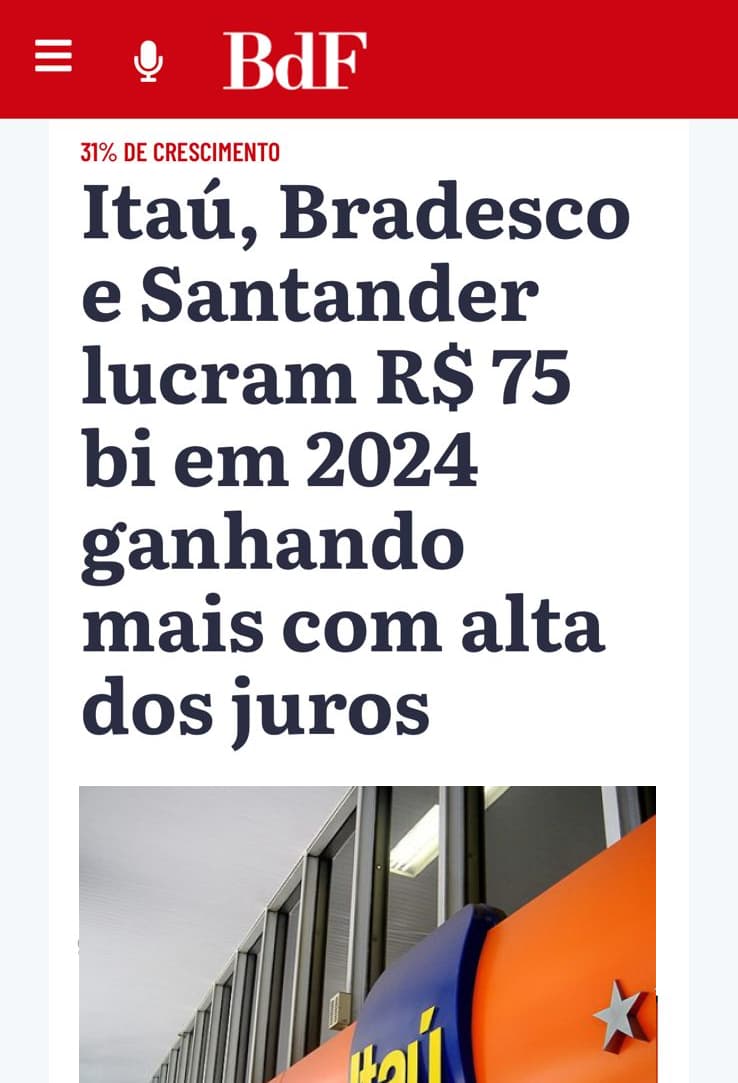
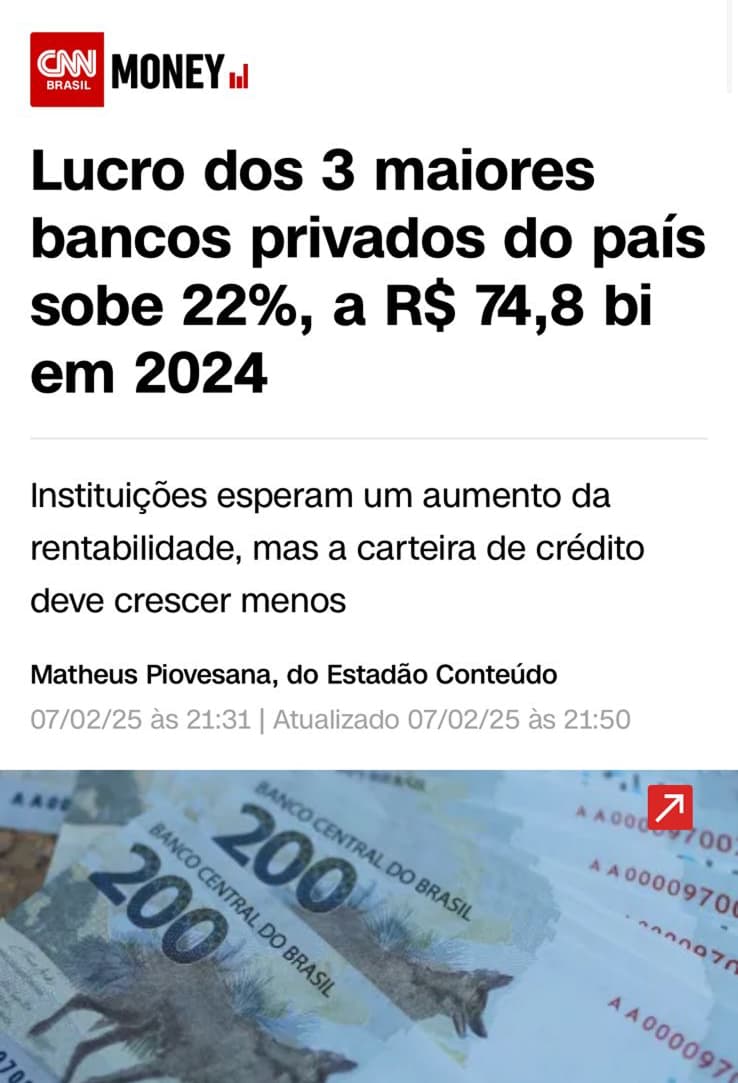
É a mesma lógica que fez os bancos lucrarem 75 bilhões de reais em 2024.
Só que agora você está do lado certo.
E antes que a próxima dúvida apareça:
"Mas e quando alguém não paga?"
Faz sentido perguntar.
Até seria estranho não perguntar.
A inadimplência existe sim.
Faz parte do mercado de crédito.
Existe no P2P.
Existe nos bancos também.
E sabe o que aconteceu com os bancos mesmo assim?
75 bilhões de reais de lucro.
Porque quando os juros são altos o suficiente e a carteira está bem distribuída, a inadimplência vira apenas um custo operacional.
Previsível, calculado e já embutido na taxa.
O P2P funciona da mesma forma.
A carteira é montada com diversificação real.
Vários tomadores.
Vários setores.
Vários prazos.
Se uma operação atrasa, o conjunto continua rendendo.
Nenhum investidor fica exposto a um único devedor.
Bom, deixa eu me apresentar…
Meu nome é Renato Pires.
Sou CFO da Wealth Money, uma plataforma de crédito registrada e operando dentro das normas do Banco Central do Brasil.
Invisto nesse mercado há mais de seis anos.
E posso te dizer com toda a clareza que foi aqui que o meu dinheiro rendeu de verdade.
A Wealth Money já foi destaque em:
Brazil Economy
WMoney acelera expansão e projeta R$ 500 mi em crédito

Market Makers
WMoney no podcast Market Makers
Exame Invest
Empréstimo entre pessoas: retorno de 340% do CDI
E os nossos números falam por si.
Esses números não são projeção.
São resultado.
Operações encerradas.
Contratos liquidados.
Dinheiro que saiu da conta de quem investiu e voltou com rendimento.
Eu conto tudo isso porque sei o que passa pela cabeça de quem está assistindo isso pela primeira vez.
"Parece bom demais. Deve ter algum porém."
E essa dúvida faz todo sentido.
Só que a pergunta certa não é "por que isso é bom demais?"
É: por que eu nunca ouvi falar nisso antes?
A resposta é simples: porque os bancos não têm nenhum interesse em que você saiba disso.
Agora deixa eu responder diretamente às perguntas que eu sei que estão na sua cabeça.
"E se eu precisar do dinheiro antes do prazo?"
As operações na Wealth Money têm prazos definidos no momento do investimento.
Você sabe exatamente quando vai receber antes de colocar qualquer valor.
E como a plataforma trabalha com várias operações em paralelo, com vencimentos escalonados, você recebe pagamentos ao longo do tempo.
Não é um dinheiro travado por anos esperando uma data única.
É um fluxo contínuo de recebimentos.
"Preciso saber muito de finanças para investir?"
Não.
O processo inteiro é feito dentro do aplicativo.
Você entra, escolhe as operações disponíveis, investe e pronto.
Não tem planilha.
Não tem análise complexa.
A plataforma já faz a triagem das operações.
Você só decide onde quer colocar o seu capital.
"Qual é o valor mínimo para começar?"
Você pode começar com valores acessíveis, sem precisar comprometer uma reserva grande logo de cara.
A ideia é exatamente essa: entrar, entender como funciona na prática e ir aumentando conforme se sentir confortável.
Muitos dos nossos investidores começaram pequenos e foram crescendo a carteira com os próprios rendimentos.
Deixa eu te mostrar resultados reais de quem já investe na Wealth Money.
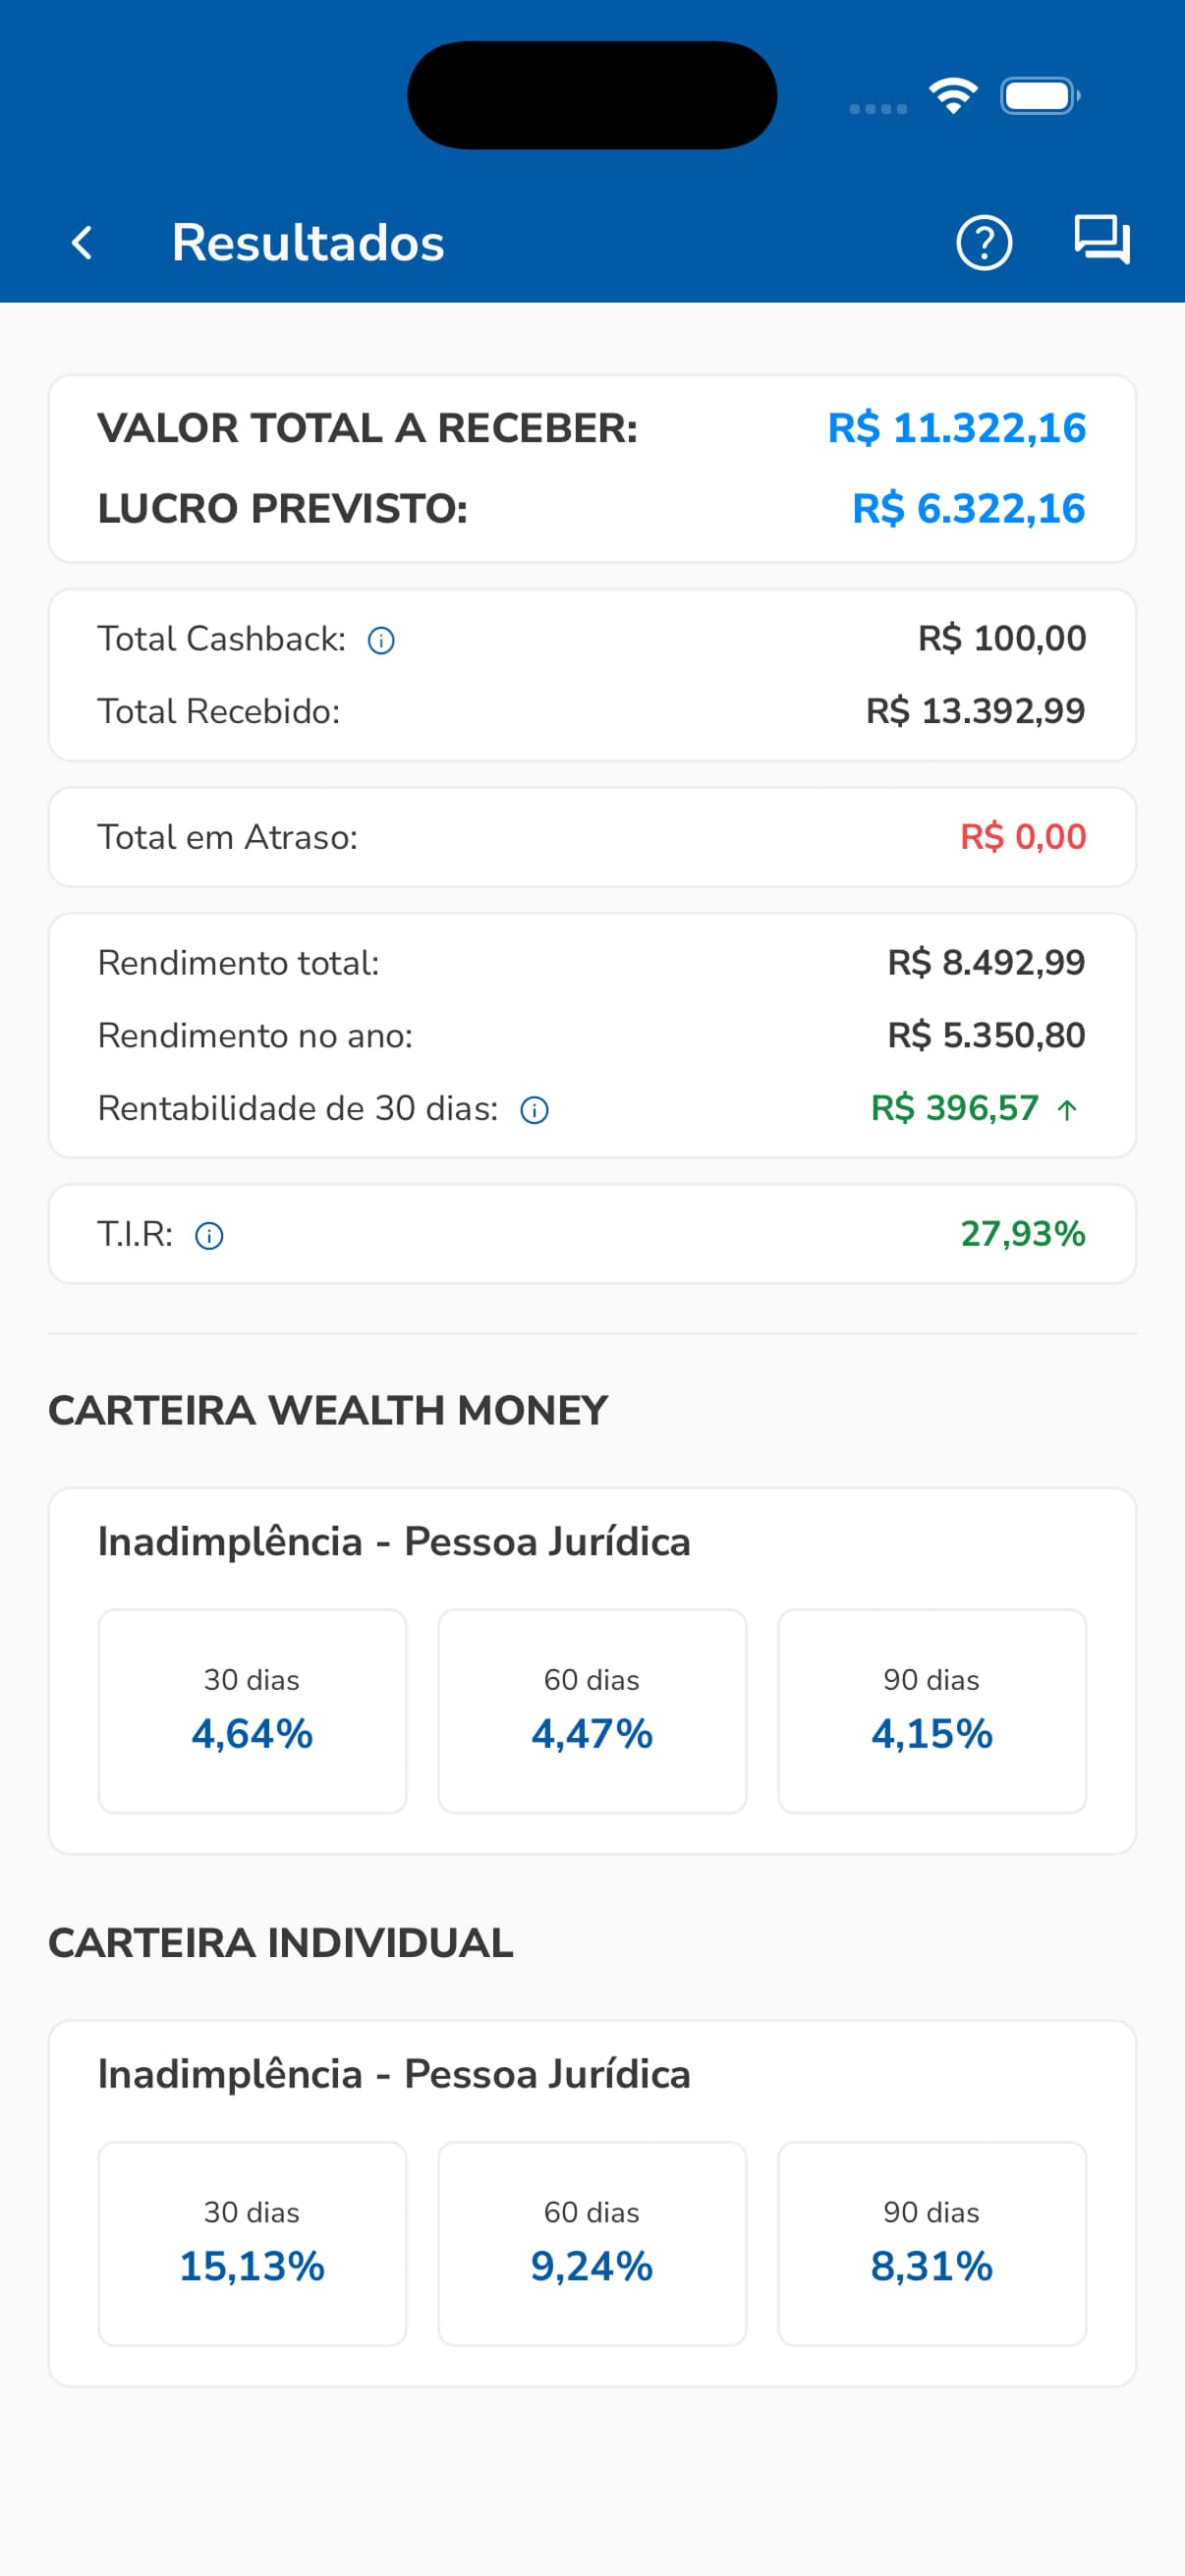
Colocou R$ 5.000 na plataforma.
Em dois anos, já recebeu quase R$ 14.000 e ainda tem mais de R$ 12.000 a receber.
Total previsto: R$ 26.000.
Mais de 400% em cima do que ele colocou.
Com inadimplência.
Com tudo já calculado dentro do resultado.
Olha esse outro investidor…
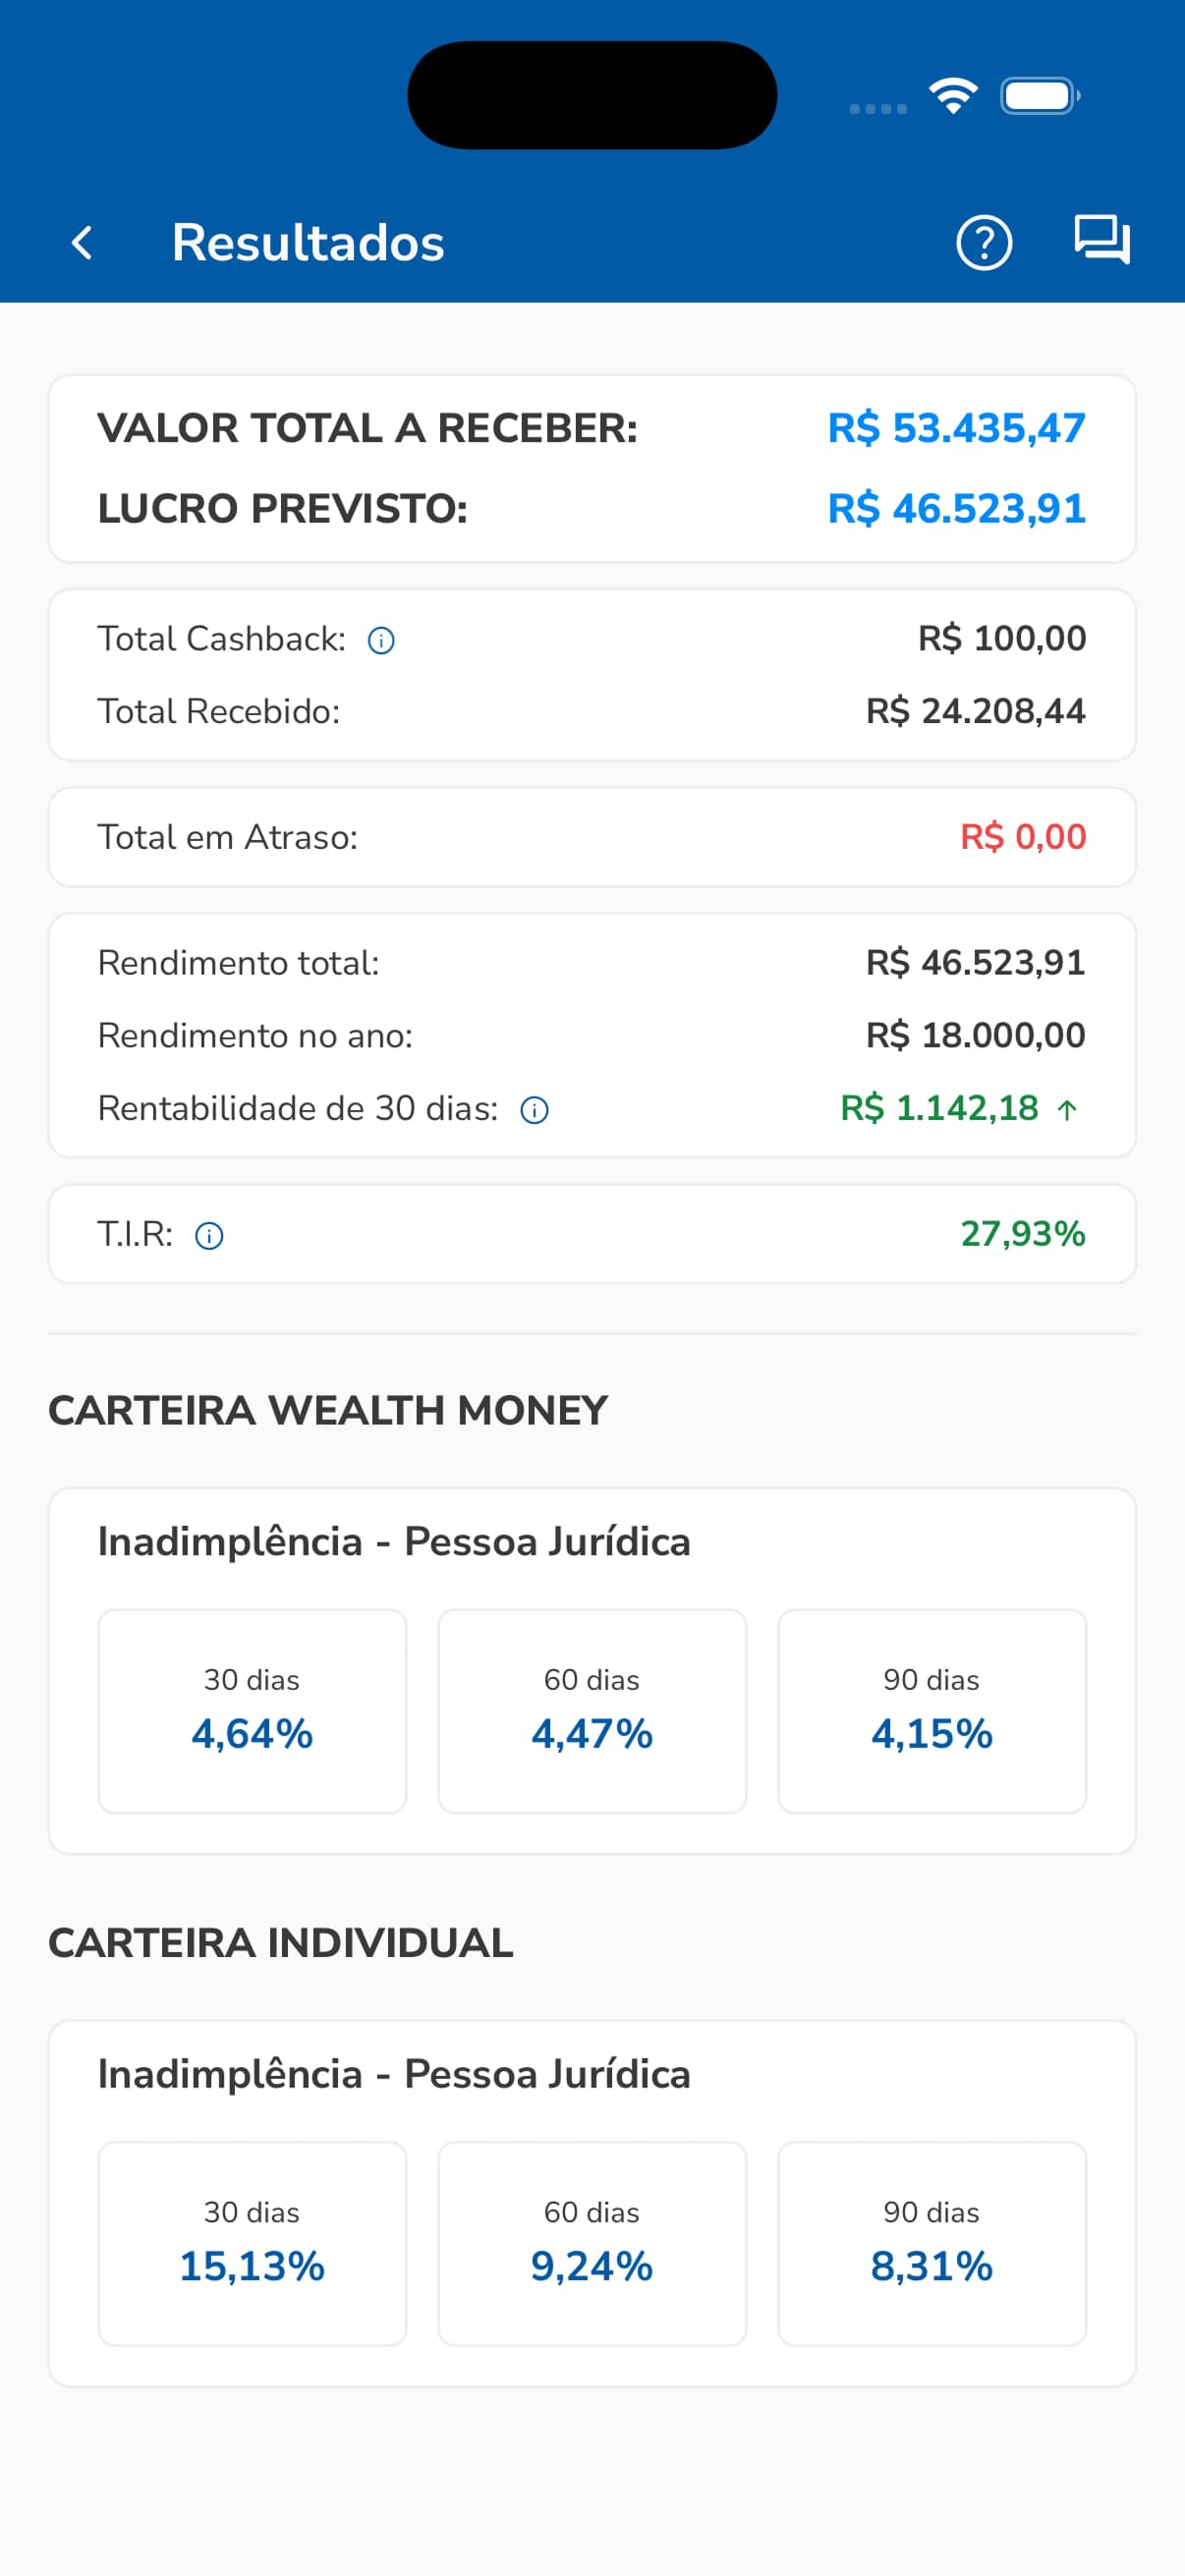
Aportou R$ 31.000.
Vai receber ao total R$ 80.000 no mesmo período.
Um lucro de 158%.
Olha essa investidora…
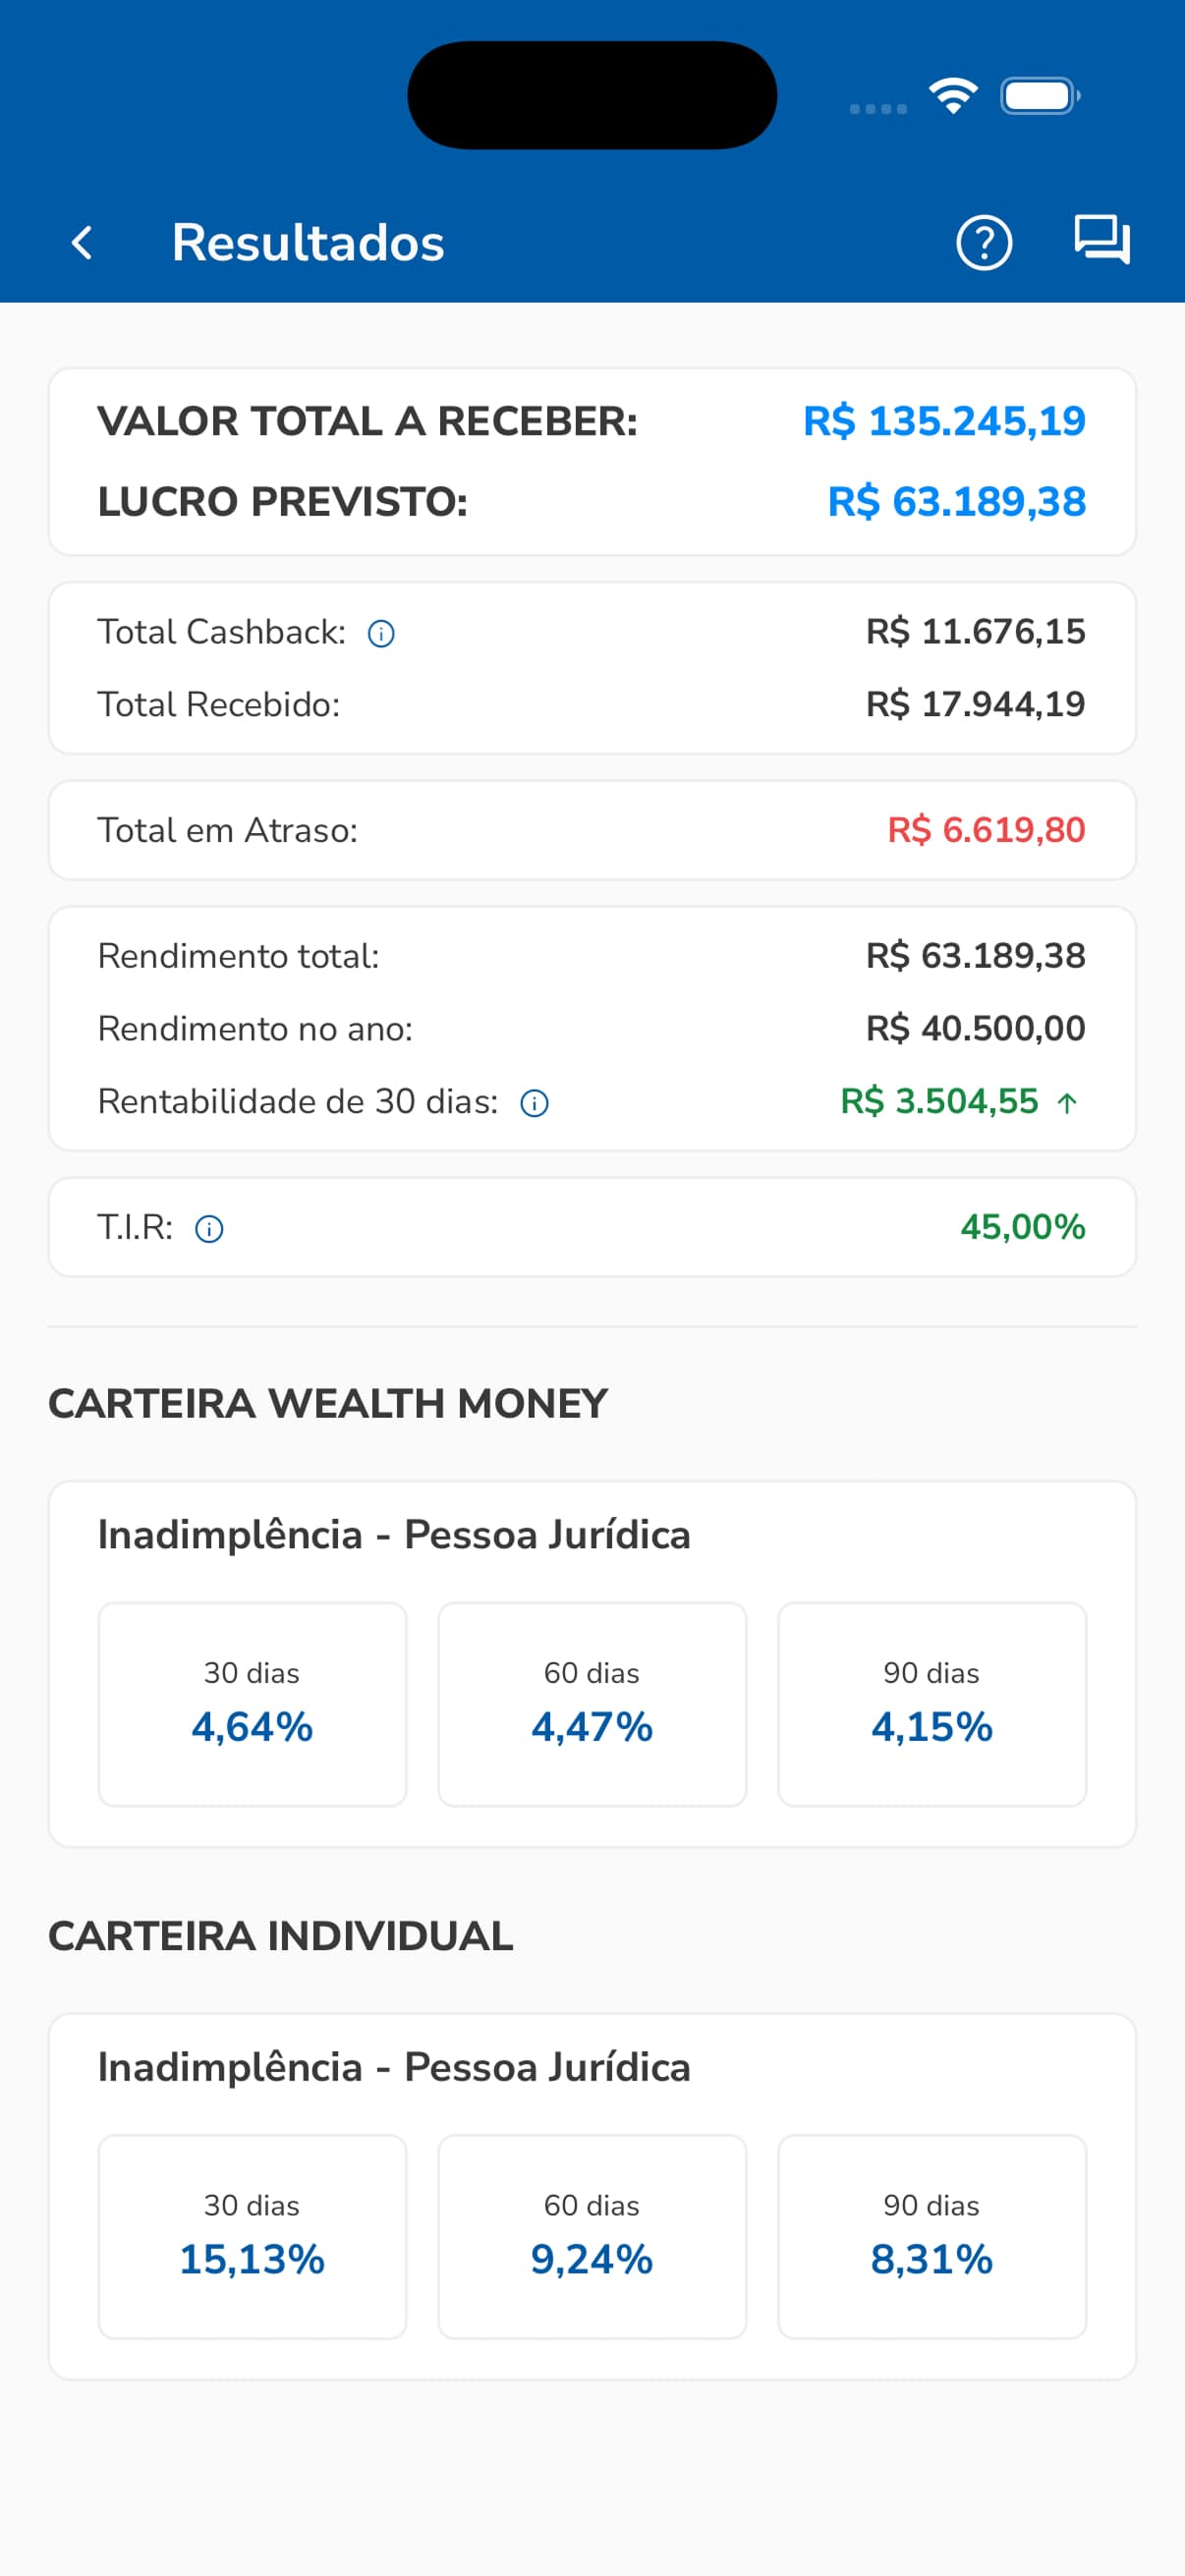
Investiu R$ 90.000 há dez meses.
Já recebeu R$ 18.000 e ainda tem R$ 138.000 a receber.
No total: R$ 156.000.
70% de lucro em menos de um ano.
Esses são casos reais.
São resultados de investidores que usaram a plataforma de forma consistente, com carteiras diversificadas e reinvestimento dos recebimentos.
A média da plataforma gira em torno de 27% ao ano.
Que já é mais do que qualquer CDB convencional te oferece.
Esses casos mostram o potencial de quem constrói uma carteira ao longo do tempo.
Esses são clientes comuns.
Pessoas que nunca tinham ouvido falar de P2P antes de chegar na Wealth Money.
Que decidiram parar de emprestar o dinheiro pro banco e começar a emprestar elas mesmas.
Enquanto isso, quem ficou no CDB está rendendo 13% ao ano.
E quando a Selic cair, esse número vai junto.
Mas os contratos de P2P que você fecha hoje mantêm a taxa acordada até o vencimento.
A queda da Selic não te afeta.
Então quanto custa ter acesso a tudo isso?
Nada.
Abrir a sua conta na Wealth Money é completamente gratuito.
Você não paga taxa de cadastro.
Não paga mensalidade.
Não paga nada para entrar.
Dentro da plataforma você vai encontrar um guia completo mostrando como funciona cada tipo de operação, como montar a sua carteira e como acompanhar os seus rendimentos.
Tudo explicado de forma direta, sem precisar ter nenhum conhecimento financeiro prévio.
O processo é simples:
Você abre a conta.
Vê as operações disponíveis.
Escolhe onde quer investir.
E começa a receber.
Não tem nada de complicado.
O que tem é uma decisão.
Agora deixa eu te mostrar o que acontece se você não tomar essa decisão.
CDB
R$ 1.300
em 12 meses, com R$ 10.000 a 13% a.a.
P2P (Wealth Money)
R$ 2.200
em 12 meses, com R$ 10.000 a 27% a.a.
São quase R$ 900 a mais por ano.
Por não fazer nada diferente a não ser onde você coloca o seu dinheiro.
Em cinco anos, essa diferença acumulada passa de R$ 7.000 em favor de quem escolheu o P2P.
Sem aportes adicionais.
Só com o reinvestimento dos rendimentos.
Cada mês que o seu dinheiro fica no banco em vez do P2P é dinheiro que você está deixando na mesa.
Não porque o banco é melhor.
Porque você ainda não tomou a decisão de mudar.
E essa decisão custa zero.
A conta é gratuita.
Mas agora a decisão é com você.
Você pode continuar como está.
Colocar o seu dinheiro no banco, receber os 13% que eles te oferecem e assistir o lucro deles crescer todo ano.
Isso é uma escolha válida.
Mas se você quer parar de financiar os bancos e começar a ser o lado que cobra os juros...
Clica no botão abaixo.
Abre a sua conta gratuitamente na Wealth Money.
E começa a investir da mesma forma que os bancos investem há décadas.
Mais de 50 mil pessoas já tomaram essa decisão.
Agora é com você.
Um abraço…